小额信贷的双重维度 金融服务与社会服务——兼论代办按揭服务的定位
小额信贷自20世纪70年代兴起以来,已从单纯的扶贫工具演变为普惠金融体系的重要组成部分。业界和学术界通常将其内涵划分为两个层面:一是金融服务,二是社会服务。与此在住房金融领域,代办按揭服务作为一项居间便利服务,与其存在交叉与区别。理解这三者的关系,有助于更准确地把握小额信贷的功能边界与实践走向。
一、小额信贷的金融服务维度
作为金融服务,小额信贷的核心是向低收入群体、小微企业和欠发达地区提供可持续的信贷资金及相关金融产品。其基本特征包括:
- 额度小、期限灵活,通常无需传统抵押担保,而是采用联保、小组贷款、动态激励等风控机制。
- 利率覆盖风险与运营成本,追求商业可持续性。
- 产品种类逐渐丰富,除贷款外还包括小额储蓄、小额保险、支付结算、汇款等。
- 目标客户常被排斥于正规金融体系之外,因而具有显著的“金融包容”价值。
从机构视角看,小额信贷机构(MFIs)需要通过有效的信贷技术和管理系统,实现资产质量与财务 self-sufficiency 的平衡。此时,它与商业银行小额贷款业务、消费金融公司等形成竞争与合作关系。
二、小额信贷的社会服务维度
小额信贷从诞生之初就带有强烈的社会使命,这构成其社会服务的一面。具体表现在:
- 赋能弱势群体:通过资金支持帮助贫困家庭开展微创业、增加收入、改善教育医疗条件。
- 社区建设与能力提升:许多小额信贷项目附带金融知识培训、健康宣教、妇女赋权等非金融支持。
- 社会效应评估:衡量指标不限于还款率与利润,还包括客户脱贫率、就业创造、家庭决策权变化等。
- 推动普惠金融政策:作为政策工具,小额信贷常与政府扶贫、乡村振兴、小微企业扶持相结合。
因此,小额信贷远非单纯“放贷”,确切地说,是一种以金融为手段、以社会发展为目标的双重干预。
三、代办按揭服务的性质与定位
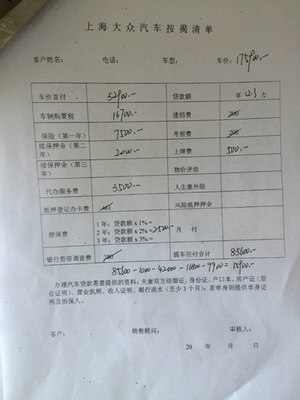
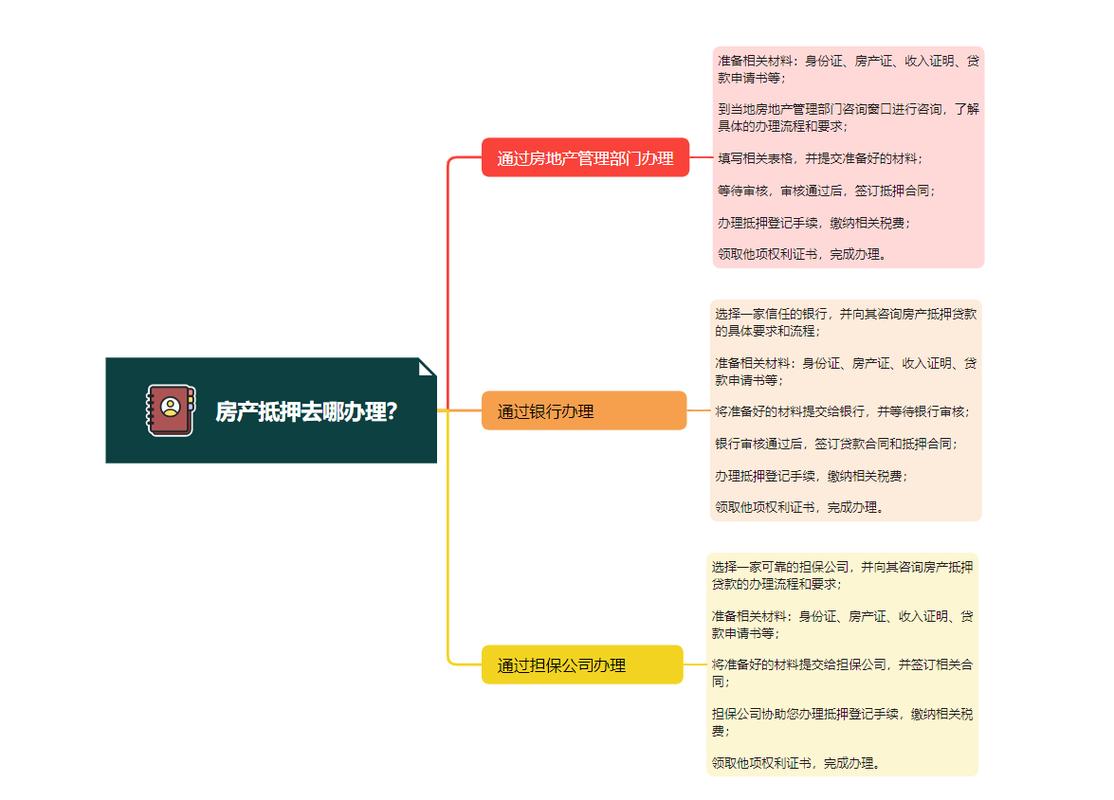
代办按揭服务一般指房地产中介、担保公司或专业服务机构,代为办理住房抵押贷款的申请、评估、担保、登记等手续,向客户收取服务费。它与小额信贷既有交集,又有本质差异:
- 从金融服务层面看:代办按揭服务不直接提供资金,主要为借款人降低交易成本、提高贷款获批效率,属于金融居间服务。若与小额信贷机构合作,可以帮助客户获得按揭贷款,但仍不属于小额信贷的典型业务。
- 从社会服务层面看:标准化的代办按揭主要围绕住房交易展开,通常缺乏扶贫或社区发展目标。不过,部分政策性住房金融或贴息贷款辅助项目,会将代办服务与普惠安居、农民进城购房等社会目标衔接。
- 发展定位:在普惠金融框架下,可引导代办按揭服务向薄弱的县域和农村下沉,协助小微企业和中低收入家庭获得合规按揭产品,从而实现商业与社会的双重价值。
四、三者的关联与边界
- 金融服务是共同基础:无论是小额信贷还是代办按揭,都依赖于储蓄、信贷、支付、征信等金融基础设施。金融机构需要在盈利与社会责任间制定清晰战略。
- 社会服务的区分:小额信贷通常内嵌社会绩效管理,代办按揭则多为便利性服务,不是扶贫工具,除非有政策引导。因此,不宜将代办按揭等同于小额信贷的社会服务。
- 监管与消费者保护:小额信贷要坚持利率合理、透明收费;代办按揭要防范“捆绑收费、误导销售”等乱象,确保定价公开。两者都需要完善的消费者权益保护机制。
- 融合发展:未来可能出现“小额信贷+按揭代办+社保、保险等社会服务”的综合普惠金融平台,为用户提供一站式金融支持。这要求政、银、企协同,构建分类监管、统计和评价体系。
五、
小额信贷的力量来自于金融与社会服务双轮驱动。只有在商业可持续与社会效益之间维持平衡,才能真正实现普惠。代办按揭服务虽形式相邻,但其内在逻辑以交易便利为主,应作为相对独立的住房金融延伸业态来看待。面向我们需要在制度设计上厘清“信贷支持”与“服务便利”的逻辑差异,推动从单一产品供给走向多元社会创效组合:用合法规范的渠道让小额信贷惠及更多中低收入者,对于代办按揭则做到放管得当,打造良性生态。
如若转载,请注明出处:http://www.wenhewuye168.com/product/54.html
更新时间:2026-11-01 16:53:37